Chargement de la page…
Le ROI d'une unité ne suffit pas pour comparer deux achats : il faut aussi suivre combien de capital reste engagé et pendant combien de temps. Construisez une cohorte avec les décaissements réels, les unités reçues, les sorties, les encaissements nets et leurs dates. Affichez le ROI estimé avec une courbe de capital non récupéré, sans multiplier mécaniquement un rendement par un nombre de rotations supposées. Une vente prévue n'est pas un encaissement. Testez un scénario central et un scénario plus lent, puis remplacez les hypothèses par les rapports du compte. La meilleure opportunité dépend alors de la trésorerie, du risque et du temps, pas d'un pourcentage isolé.
ROI statique et calendrier répondent à deux questions
Le ROI d'un scénario produit compare un bénéfice estimé au capital défini comme engagé. Il répond à « quel rendement pour cette base ? ». La rotation répond à « à quel rythme les unités sortent-elles ? ». Le calendrier de trésorerie répond encore à autre chose : « quand les décaissements sont-ils réellement compensés par des encaissements disponibles ? ».
Fusionner ces trois notions crée des raccourcis. Un lot peut afficher un ROI unitaire élevé tout en restant longtemps en stock. Un autre peut avoir une marge plus modeste mais libérer rapidement du capital. Aucun indicateur seul ne tranche sans les contraintes du vendeur.
Le guide ROI ou marge nette Amazon définit les dénominateurs. Ici, le capital immobilisé est une mesure de pilotage du scénario : elle doit être explicitement définie et ne doit pas être présentée comme une catégorie comptable universelle.
Tracer une cohorte de trésorerie
| Événement | Montant | Date | Effet sur le capital du scénario |
|---|---|---|---|
| acompte fournisseur | observé | date de débit | augmente le capital engagé |
| solde d'achat | observé | date de débit | augmente le capital engagé |
| transport et préparation | observé ou estimé | date du paiement | augmente le capital engagé |
| réception du stock | quantité | date de réception | change l'état, pas forcément la trésorerie |
| vente | quantité et revenu | date de commande | signal, pas encore encaissement disponible |
| versement net | observé | date de mise à disposition | réduit le capital non récupéré selon la règle |
| retour ou ajustement | observé | date du mouvement | peut augmenter ou réduire le solde |
La définition doit préciser si les frais généraux, taxes, réserves ou délais de versement sont inclus. Deux graphiques ne sont comparables que si leur périmètre est identique.
Procédure en quatre étapes
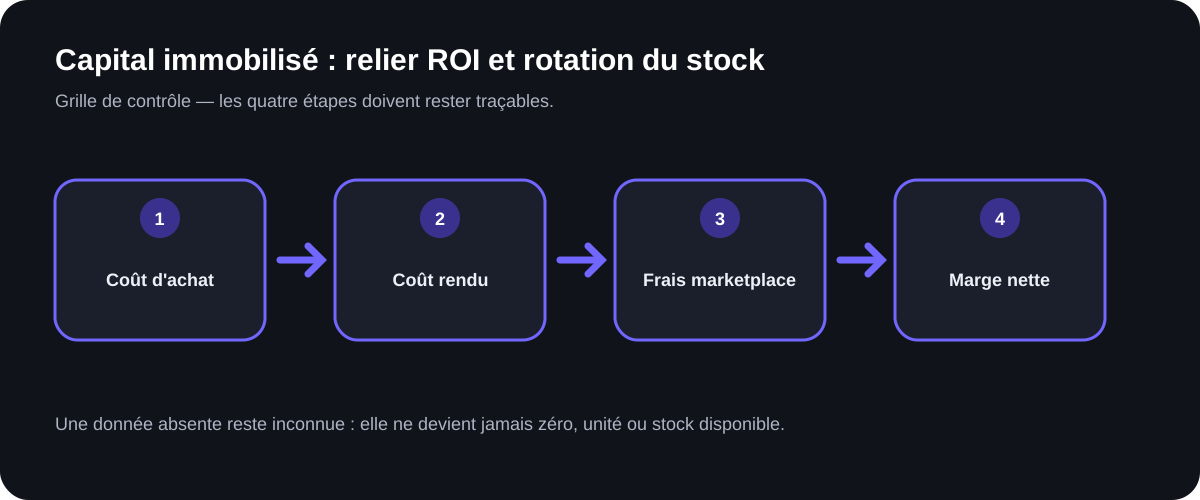
1. Enregistrer les décaissements
Partez des paiements, pas uniquement de la facture finale. Un acompte immobilise de la trésorerie avant réception. Conservez devise, change, frais de paiement et date. Les estimations restent marquées jusqu'au débit réel.
2. Modéliser les sorties physiques
Créez un scénario par période avec unités vendues, retournées, perdues ou restantes. La somme des sorties ne dépasse jamais le stock disponible. Une unité transférée entre entrepôts n'est pas une vente.
3. Modéliser les encaissements nets
Utilisez le calendrier réel du compte lorsqu'il est disponible. Pour un nouveau produit, inscrivez une hypothèse explicite de délai. Ne traitez pas le chiffre d'affaires à la commande comme argent déjà récupéré si le modèle s'intéresse à la trésorerie.
4. Réconcilier et comparer
Remplacez ventes, frais, retours et versements estimés par les données observées. Comparez les courbes de scénarios ayant le même périmètre. Analysez aussi le stock restant et les coûts de stockage.
Exemple hypothétique de récupération progressive
Les chiffres suivants sont fictifs et n'expriment aucune performance Amazon. Supposons qu'un vendeur engage 1 000 euros dans une cohorte pédagogique. Le scénario central prévoit trois encaissements nets hypothétiques de 400, 400 et 350 euros à des dates successives.
Le capital non récupéré après chaque encaissement, avant tout autre ajustement, est :
- départ : 1 000 euros ;
- après le premier encaissement : 600 euros ;
- après le deuxième : 200 euros ;
- après le troisième : zéro, puis un excédent de 150 euros.
Le scénario plus lent garde les mêmes montants totaux mais décale les encaissements. Le bénéfice final hypothétique ne change pas, tandis que la durée d'immobilisation augmente. Si le temps supplémentaire génère du stockage, des retours ou une baisse de prix, le bénéfice doit également être recalculé. Cet exemple démontre pourquoi le ROI final ne raconte pas le chemin.
Le coût du stockage doit rester visible
Amazon indique que le recours à FBA peut entraîner des frais de stockage et d'autres frais d'inventaire. Une rotation lente affecte donc potentiellement deux axes : le capital reste engagé et le coût direct évolue. L'article sur le stockage FBA dans le temps détaille les cohortes et les règles datées.
Ne réduisez pas ces axes à un « coût du capital » arbitraire si le vendeur n'a pas défini cette hypothèse. Affichez d'abord les euros non récupérés et les jours du scénario. Si un coût de financement réel existe, ajoutez-le depuis le contrat ou le relevé concerné.
Pourquoi l'annualisation est dangereuse
Multiplier un ROI par un nombre théorique de rotations suppose que les mêmes produits, prix, frais, délais et quantités se répètent sans rupture. Cette hypothèse est rarement démontrée avant le premier lot. L'annualisation peut être un scénario interne, mais elle doit exposer chacune de ces conditions et ne doit pas être présentée comme rendement attendu.
Une comparaison plus robuste affiche : ROI unitaire, bénéfice par unité, capital maximum engagé, date hypothétique de récupération, stock restant à plusieurs dates et scénario défavorable. La simulation d'une baisse du prix Amazon complète cette lecture en testant si la récupération résiste à un revenu inférieur.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction simulateur-capital est une spécification proposée, non une fonctionnalité confirmée. Elle pourrait relier décaissements, cohortes, sorties et encaissements, afficher le capital non récupéré et comparer plusieurs calendriers. Elle devrait distinguer commandes, versements prévus et versements réels.
Le vendeur doit confirmer le périmètre du capital, les délais du compte, les coûts et les scénarios de vente. Il décide du niveau de trésorerie acceptable et vérifie les mouvements réels. L'outil ne peut pas garantir une rotation ni répéter un ROI futur.
Checklist avant de classer les opportunités
- Le dénominateur du ROI est défini.
- Tous les décaissements ont une date et un statut.
- Les sorties physiques restent distinctes des encaissements.
- Les délais de versement sont observés ou hypothétiques.
- Le stock restant est visible à chaque période.
- Le stockage et les retours sont recalculés avec le temps.
- Le scénario lent ne promet aucune vente.
- Une annualisation éventuelle expose toutes ses hypothèses.
- Les données réelles remplacent progressivement le scénario.
Sources officielles
- Amazon France, Expédié par Amazon et informations de stockage : https://sell.amazon.fr/expedie-par-amazon — consulté le 2026-08-17.
- Amazon France, tarifs et coûts supplémentaires liés à l'inventaire : https://sell.amazon.fr/tarifs?lang=fr-FR — consulté le 2026-08-17.