Chargement de la page…
Comparez des montants hors taxe seulement si votre situation et l'opération permettent réellement de déduire la TVA, avec un justificatif conforme. Sinon, la taxe supportée peut faire partie du coût. Conservez toujours prix HT, montant de TVA, prix TTC, devise, pays, type d'opération et facture source. Ne retirez jamais mécaniquement une TVA affichée sur un catalogue : le droit à déduction dépend du régime du vendeur, de l'usage du bien, de l'exigibilité et d'autres conditions. Pour la vente Amazon, ramenez revenu et coûts sur une base cohérente validée par la comptabilité. Toute donnée fiscale incertaine doit bloquer la marge nette, pas être remplacée par un taux supposé.
HT et TTC décrivent des montants, pas un droit fiscal
Le prix hors taxe est une base avant la taxe indiquée. Le prix TTC inclut la taxe facturée. Mais « TVA récupérable » décrit une conséquence juridique et comptable qui dépend de la situation. Deux entreprises achetant le même produit TTC peuvent donc avoir des coûts économiques différents.
La Commission européenne rappelle que la directive TVA établit le cadre européen, ensuite transposé et appliqué par les États membres. L'administration fiscale française précise que, pour les professionnels concernés, la déduction exige notamment un justificatif et une affectation à des opérations ouvrant droit. Elle indique aussi qu'un professionnel sous franchise en base ne déduit pas la TVA sur ses achats dans les conditions exposées sur sa page officielle.
Ces règles ne peuvent pas être réduites à une case universelle « société = HT ». Le pays, le régime, le fournisseur, le type d'achat, la facture, l'utilisation et la période comptent. Cet article organise les preuves ; il ne remplace pas un avis fiscal adapté.
Les champs à conserver avant toute comparaison
| Champ | Exemple de valeur | Contrôle |
|---|---|---|
| prix HT | montant fourni ou calculé | méthode et arrondi documentés |
| TVA facturée | montant et taux indiqué | facture et pays confirmés |
| prix TTC | total dû | réconciliation HT + taxe |
| régime du vendeur | statut validé | date et source de validation |
| type d'opération | nationale, intracommunautaire, importation ou autre | traitement confirmé |
| justificatif | facture, document d'importation ou pièce requise | mentions et titulaire vérifiés |
| droit à déduction | oui, non, partiel ou à confirmer | décision comptable, jamais déduction automatique |
| base d'analyse | coût fiscalement cohérent | même logique pour revenu et charges |
Le symbole « HT » dans un CSV ne constitue pas une facture. Le catalogue sert à simuler, tandis que le justificatif et le traitement réel servent à comptabiliser. Gardez ces deux états séparés.
Une procédure de décision en quatre étapes
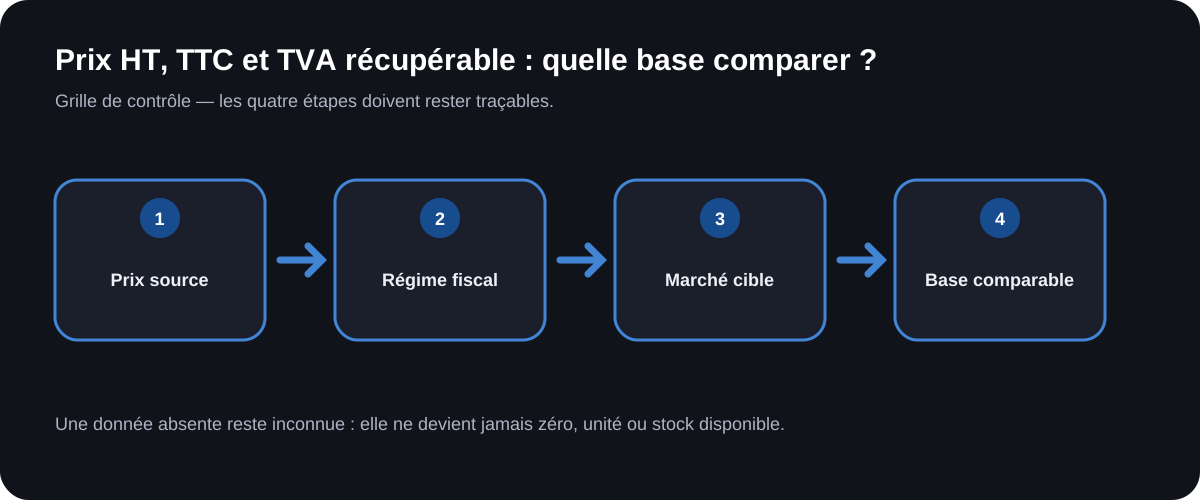
1. Identifier le vendeur et l'opération
Relevez pays du fournisseur, pays du client, lieu de livraison, titulaire du compte et nature du bien. Ne déduisez pas le traitement d'un suffixe de domaine. Une marketplace peut mettre en relation plusieurs entités et flux logistiques.
2. Vérifier le régime et les justificatifs
Confirmez avec la comptabilité si l'entreprise est redevable, si l'achat ouvre droit à déduction et quelle pièce est nécessaire. En France, la page officielle des impôts détaille des conditions et exclusions. Une TVA facturée à tort n'est pas automatiquement déductible.
3. Construire les deux lectures
Conservez la lecture de trésorerie — ce qui sera payé — et la lecture économique validée — ce qui reste en coût après traitement de la taxe. Si le droit est incertain, utilisez le coût TTC dans un scénario prudent ou marquez le résultat non calculable selon la règle choisie par l'entreprise. N'affichez pas le scénario HT comme vérité.
4. Réconcilier après facture et déclaration
Remplacez le catalogue par la facture, rattachez les avoirs, importations et ajustements, puis vérifiez la déduction réellement retenue. L'écart entre simulation et comptabilité améliore les prochains calculs sans réécrire la preuve initiale.
Formules utiles, seulement avec un taux confirmé
Si une facture valide donne un taux t et un prix HT H, alors :
TTC = H × (1 + t)
et le montant de taxe vaut :
TVA = H × t.
Si seul le TTC C est connu et si le taux applicable est confirmé par la pièce et le contexte :
HT = C / (1 + t).
Ces formules sont arithmétiques. Elles ne prouvent ni le bon taux ni le droit à déduction. N'utilisez pas une valeur standard supposée. Si la facture comporte plusieurs taux ou lignes, calculez ligne par ligne.
Exemple purement hypothétique : une facture fictive indique directement 100 unités monétaires HT et 10 unités de taxe, soit 110 TTC. Pour une entreprise dont la comptabilité confirme une déduction intégrale sur cette opération, le scénario économique peut retenir 100. Pour une entreprise sans droit à déduction, il peut retenir 110. Les nombres ne représentent aucun taux fiscal réel ; ils illustrent seulement l'écart entre deux situations.
Aligner la base des frais Amazon
La commission Amazon par catégorie doit être calculée avec la base définie par le barème officiel. Ne transformez pas cette base pour la faire ressembler à votre coût d'achat. Calculez le frais selon sa règle, puis ramenez les résultats sur la base d'analyse validée.
Dans le prix de revient complet Amazon, chaque ligne doit indiquer si la taxe est incluse, déductible, non déductible ou indéterminée. Une taxe indéterminée ne vaut ni zéro ni coût certain. Elle produit une alerte et éventuellement une fourchette.
Le spread de change et les frais de paiement restent encore un autre sujet. Un débit en devise peut inclure une conversion sans changer le traitement fiscal de la facture. Ne fusionnez pas taxe, spread et commission sous « frais divers ».
Cas qui exigent une validation professionnelle
Une acquisition intracommunautaire, une importation, une facture étrangère, une franchise, une activité mixte, une dépense partiellement professionnelle ou un document incomplet justifient une revue. Les règles peuvent différer selon le pays et évoluer. Demandez une confirmation au comptable ou à l'administration compétente avant de décider que la TVA sort du coût.
Évitez aussi les affirmations sur la vente future. La directive européenne 98/6 définit le prix de vente dans le contexte de l'indication des prix aux consommateurs avec les taxes applicables. Cette règle d'affichage ne détermine pas à elle seule la base de votre indicateur interne ni le régime de l'opération Amazon.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction selecteur-regime-prix est une spécification proposée, pas une fonction confirmée. Elle pourrait conserver HT, TVA et TTC, exiger une source pour le régime, produire plusieurs scénarios et empêcher une marge nette quand le traitement reste indéterminé. Elle devrait versionner toute règle fiscale configurée.
Le vendeur doit confirmer son régime, l'opération, le justificatif, le droit à déduction et la comptabilisation avec un professionnel compétent. Il contrôle aussi les factures et avoirs. L'outil ne peut pas déduire un droit fiscal d'un simple champ catalogue.
Checklist avant de comparer
- HT, taxe et TTC sont conservés séparément.
- Le pays et le type d'opération sont identifiés.
- Le régime du vendeur est confirmé et daté.
- Le justificatif appartient à la bonne entité.
- Le droit à déduction n'est jamais supposé.
- Les lignes à plusieurs taux sont traitées séparément.
- Revenu et coûts utilisent une base cohérente.
- Le calcul Amazon respecte sa propre base de frais.
- Une incertitude fiscale bloque la conclusion nette.
Sources officielles
- Commission européenne, directive TVA et champ d'application : https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consulté le 2026-08-17.
- Direction générale des Finances publiques, « Comment déduire la TVA sur mes achats ? » : https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats — consulté le 2026-08-17.
- EUR-Lex, directive 98/6/CE sur l'indication des prix : https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consulté le 2026-08-17.